
医药行业正在成为观察中国商业品牌升级的最佳切口之一。它既抗周期,又受政策、医保、医生、患者、AI、全球化多重力量牵动。2026年,中国医药行业的关键词不是简单增长,而是分化、创新兑现、全球化、品牌重建。
一个核心判断是:中国药企已经证明自己能做创新,但还没有证明自己能做全球品牌。创新决定能不能上牌桌,品牌决定能不能留在牌桌。过去十年,中国医药行业在化药、生物制药、靶向药、中药现代化等领域持续积累;未来几年,真正拉开差距的,不只是研发管线,还有企业品牌、学术品牌、患者认知和全生命周期管理能力。
本期内容试图回答一个问题:中国医药品牌,为什么到了必须重做一遍的时刻?
SHOWNOTES
0:45 中医药的科学化有很大发展性,品牌已用科学定义药理作用机理,进行创新。
5:36 各行各业生意下滑,但医药具有抗周期性,从全球到中国都发生了革命性进步。
12:04 企业品牌是消费者对药企的整体认知,学术品牌则是药企建立的权威形象。
19:04 患者开始主动通过AI了解疾病和药品信息,这使得药企的品牌更加重要。
26:05 全球龙头强在终局能力,中国品牌强在前端效率。
33:11 今天的生物医药企业,品牌价值观和文化不是浅层东西,而是关乎生命。
36:00 社会已经发生变化,医药领域消费者对疾病认知也发生了很大变化。
37:39 医药企业除了品牌建设,还可以通过早期干预和教育来宣传品牌。
抗周期不等于普涨:2026是分化加速年
如果要在当下寻找一个既能穿越经济周期、又正在发生革命性变化的行业,医药一定排在前面。过去几年,许多行业生意承压,医药却展现出明显的抗周期性。原因并不复杂:疾病不会因为经济好坏而消失,健康需求也不会因为消费收缩而归零。更重要的是,全球医药领域正在经历一轮从技术到商业模式的系统性跃迁。
全球范围内,礼来凭借替尔泊肽接棒诺和诺德的司美格鲁肽,成为新晋“药王”。一家市值极高的企业,股价一年上涨约45%,这不是小公司讲故事,而是巨头用产品兑现创新。罗氏、诺华、阿斯利康、强生等跨国药企,也早已不只是“卖药”,而是在诊断、治疗、器械、健康管理、全球医疗生态中同时布局。
但2026年并不是医药行业的普涨年,而是分化加速年。真正能吃到红利的,会集中在几类企业:拥有全球化管线与海外认证能力的企业;掌握支付能力锚点的企业;能用AI提升研发效率的企业;能把政策变化转化为组织进化能力的企业。创新兑现,正在成为药企竞争的核心词。没有创新,只能跟进;没有品牌,只能拼价格;没有全球化,只能在有限市场里内卷。
中国医药行业正站在这样一个分水岭上:一边是十年积累后的创新药集中爆发,一边是全球化竞争、AI研发、医保政策与患者认知变化共同改写旧规则。下一战,不只是研发和渠道,而是品牌。
创新药爆发不是偶然:十年沉淀换来一次集中兑现
这一两年,中国药企的创新力度明显增强,尤其在化药、生物制药和靶向药领域。很多国内创新企业把前期研究成果进行国际授权,大宗交易金额可达上百亿人民币,甚至上百亿美元。表面看,2025年是最火的一年,2026年继续延续趋势;但真正的原因,是早在2014、2015年前后,一批头部企业就开始布局创新管线。
恒瑞、百济神州、信达等企业,今天能站到台前,靠的不是短期风口,而是近十年的研发投入、人才积累和机制沉淀。医药产业需要积累期,创新药更是长周期、高投入、高壁垒的生意。百济神州以BeOne Medicines亮相,年营收约53亿美元,同比增长约40%,核心产品布鲁可萨全年销售约39亿美元;恒瑞医药2025年营收316亿元人民币,净利润77.1亿元,创新药销售增长26.1%,占药品销售58.3%。这些数字背后,是中国药企从仿制药向创新药转型的实质性跨越。
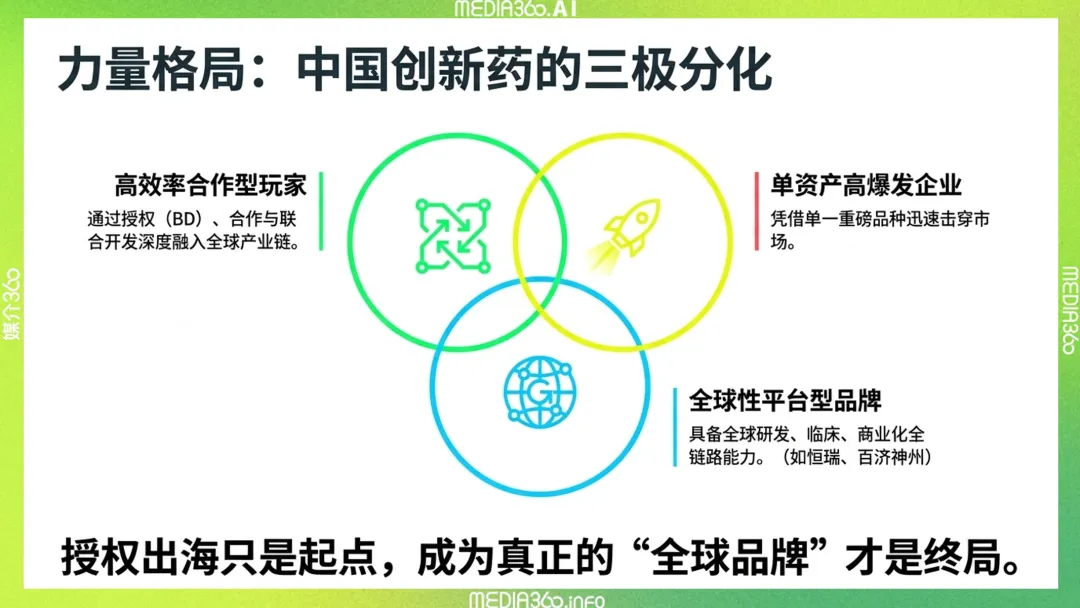
更值得关注的是,中国创新药正在形成三类力量:第一类是全球性平台型品牌,像恒瑞、百济神州、信达这样,逐步具备全球研发、临床、商业化和BD能力;第二类是单资产高爆发企业,凭借一个重磅品种迅速打开市场;第三类是高效率合作型玩家,通过授权、合作、联合开发融入全球产业链。
授权出海只是第一步。真正走出去、成为全球品牌,才是终局。当年跨国药企进入中国,最初是授权,后来是建厂、生产、营销、品牌落地。中国企业未来也一定会走这条路:从卖授权,到建能力,到做品牌,到成为全球健康生态的一部分。
药是特殊商品:企业品牌与学术品牌长期错位
药首先是商品,但又不是普通商品。它受国家政策、医保体系、全民健康战略、产业布局等多重因素影响,不可能完全市场化。在中国,药企尤其低调,处方药不能像消费品一样大规模广告,销售强绑定医院、医生、政策与保险。这就造成一个长期错位:消费者记得住产品名、品类名,却未必记得住企业品牌。
速效救心丸、复方丹参滴丸、六味地黄丸、板蓝根,很多是配方或品类,不是某一家企业的品牌。医生则相反,他们可能记不住复杂药名,却会说“这是罗氏的药”“这是礼来的药”。在专业领域,企业品牌、学术品牌和信任背书,往往比产品名更重要。每个药厂都有自己的定位,在某个领域要很强。诺和诺德在糖尿病和肥胖领域很强,辉瑞、礼来、罗氏、强生各有专长。医生判断药物时,不仅看成分和临床数据,也看这家公司靠不靠谱、专不专业、领不领先。于是,企业名字本身就成了信任代理。
中国药企过去更重视院线渠道和销售,企业品牌建设整体偏弱。除了华润三九、999、三九胃泰等偏OTC、偏消费品的品牌外,绝大多数处方药企业在大众认知中几乎是隐形的。很多人知道恒瑞医药是一个大厂,但不知道它具体做什么药;知道石药有单品销售规模很大,却说不清它的品牌代表什么。这种“产品强、企业弱”的格局,在国内市场靠渠道还能维持,一旦走向全球,就会成为致命短板。
中药现代化:不能只靠经典配方,必须完成科学定义
中药是中国医药品牌中极具特殊性的一块。中西医之争持续几十年,核心争议之一就是“不能量化”。但换个角度看,用西药标准衡量中药,本身也未必完全合理。真正有价值的方向,不是简单否定或捍卫,而是中药的科学化、现代化。
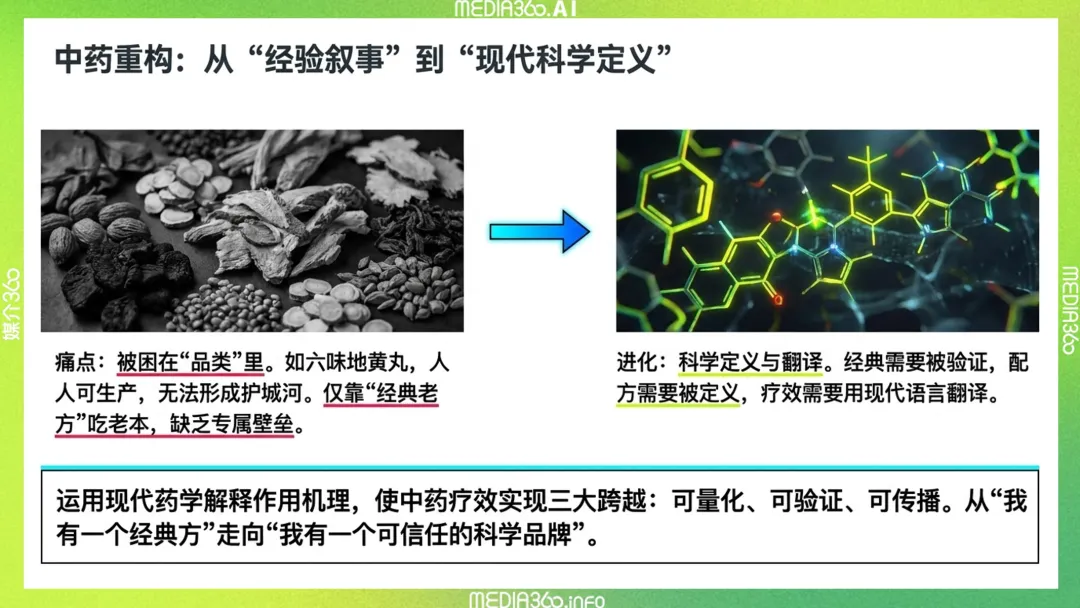
一些中医药品牌已经开始用接近现代药学研究的方法,去解释药理作用、作用机理,让经典配方变得可量化、可验证、可传播。中药不能只停留在“老祖宗传下来的”经验叙事,也不能只靠“经典配方”吃老本。经典需要被验证,配方需要被定义,疗效需要被现代语言翻译。未来中药品牌的机会,在于既保留传统智慧,又建立现代信任。
同时,中药还面临一个品牌化难题:很多名字是品类,不是品牌。六味地黄丸、复方丹参片、板蓝根,谁都可以生产。品类越成熟,品牌越难做。就像餐饮里的兰州拉面、冰糖雪梨,人人都能做,反而很难形成唯一品牌。中药企业要想真正崛起,必须从“我有一个经典方”走向“我有一个可信赖的品牌”,从经验传承走向科学证据,从区域流派走向全国乃至全球认知。
AI重构医患关系:企业品牌从院内向患者心智前移
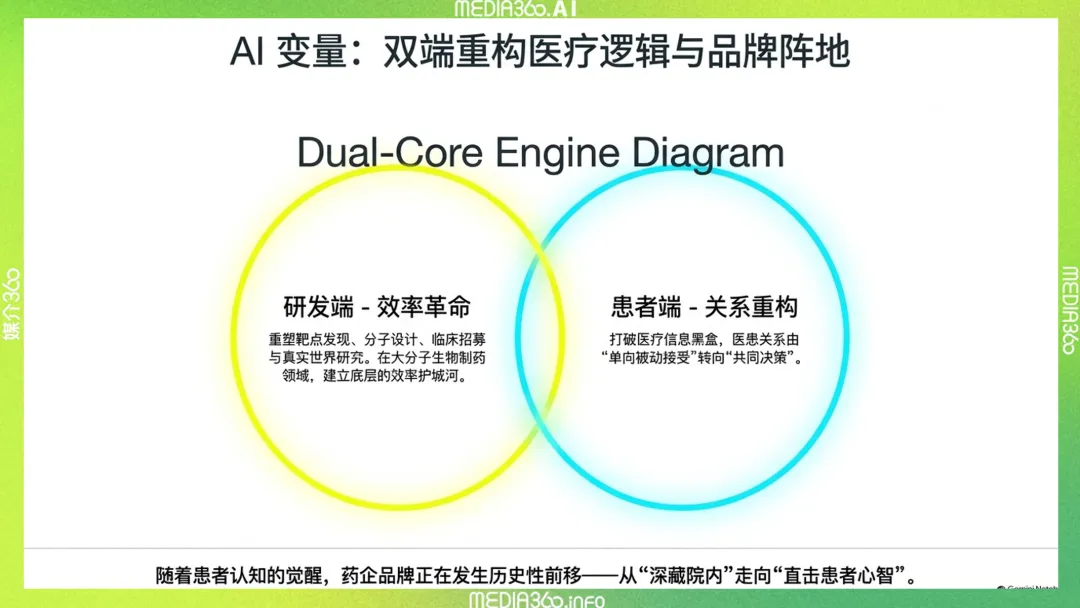
AI正在深刻改变医药行业。过去,患者去医院,医生开什么药,患者基本被动接受。现在,越来越多患者会先通过AI了解疾病、药物、治疗方案。医生与患者的关系,从单向治疗转向共同决策。患者有了认知,药企品牌就变得更重要。患者会问:这是哪家公司的药?这家公司靠不靠谱?在这个领域是否专业?是否领先?
这意味着,药企品牌不再只是给医生看的,也开始进入患者心智。尤其是心血管、肿瘤、神经/抑郁、代谢等疾病领域,品牌背书和患者教育的重要性正在快速上升。以前患者对病的认知很低,感冒和流感分不清,心梗和普通胸闷分不清。现在,AI让信息获取变得容易,也让错误信息更容易传播。药企如果不去做权威、科学、持续的患者教育,就会把心智阵地让给其他人。
AI同时也在改变研发。生物制药领域,大分子药物专利保护更难,随便改一个片段就可能是新药,但效果可能相近。AI在靶点发现、分子设计、临床招募、真实世界研究中的应用,可能大幅提升创新效率。中国有大量企业在布局生物制药,未来几年可能迎来大爆发。谁能在AI与研发结合上建立效率优势,谁就有机会在下一轮竞争中领先。
全球药企的终局:从制药商到健康生态定义者
跨国药企早已不只是“卖药”。礼来、罗氏、诺华、阿斯利康、强生等,正在从制药商变成健康生态的定义者。它们强调精准创新、信任、全生命周期管理、慢病周期管理和患者教育。
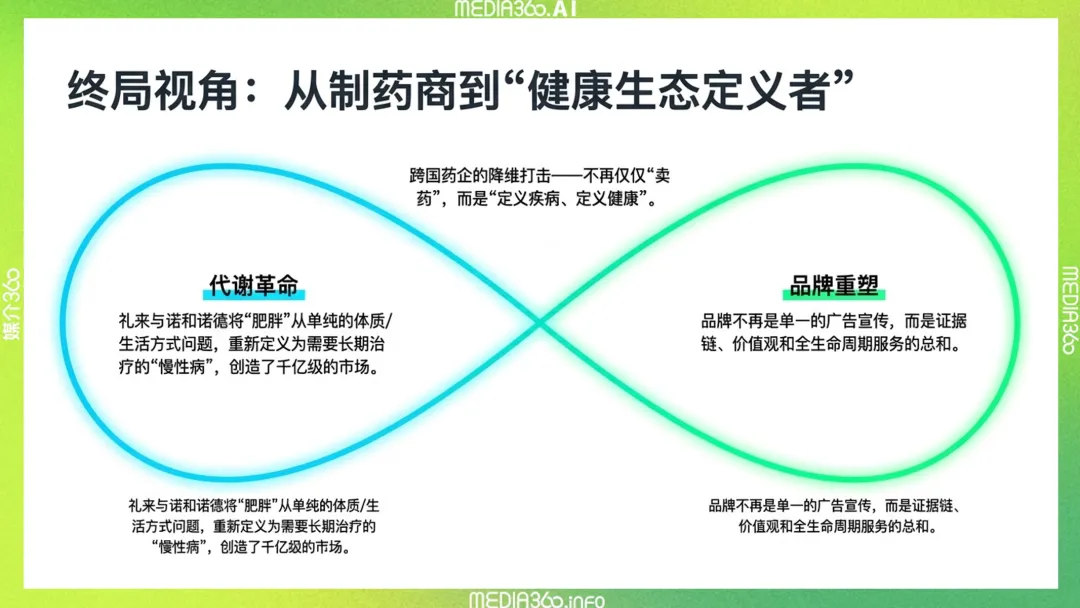
比如肥胖,过去很多人认为只是饮食或体质问题,但药企通过长期教育,把它重新定义为慢性病,需要治疗和管理。礼来、诺和诺德推动的代谢革命,不只是卖药,更是改变观念。再比如心血管疾病,全球死亡构成中,心血管疾病占比超过四成,但中国公众认知仍然偏低。很多人觉得感冒是小毛病,却不知道感冒可能引发肺部问题;很多人觉得心梗离自己很远,却不知道它可能瞬间夺走生命。药企有责任也有机会,通过“治未病”、早期干预和患者教育,把企业品牌融入健康管理全过程。
这就是全球药企的高明之处:它们不只卖产品,还定义疾病、定义健康、定义生命周期。它们从生活方式到严肃慢性病管理,从诊断到治疗,从医院到院外,构建完整闭环。品牌不再只是广告,而是证据链、价值观和全周期服务的总和。
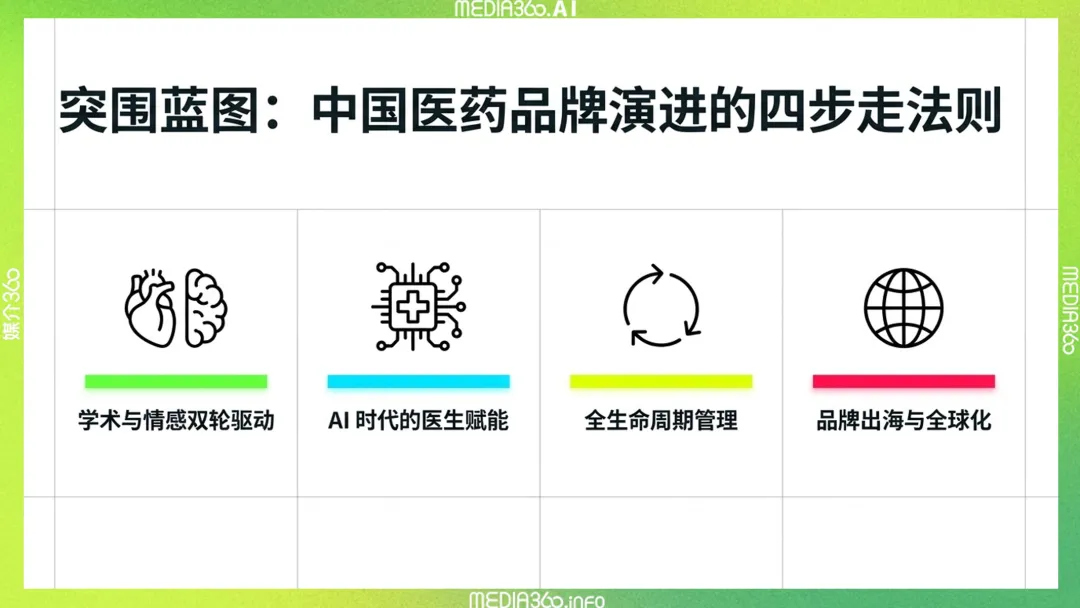
中国医药品牌建设:四条路径,缺一不可
第一,学术与情感双轮驱动。对医生,要有循证证据、专家共识、学术教育和专业赋能;对患者和消费者,要有信任、关爱和向善的价值观。医药品牌最常被提到的词是“爱”“信任”“善良”,这不是消费品式的时髦,而是关乎生命的大事。处方药核心受众是医生,但医生同样需要情感连接和专业尊重。OTC面向消费者,更需要安全感和品牌温度。
第二,从医药代表拜访转向AI时代的医生赋能。通过数字化工具、辅助决策、院外管理闭环,成为医生和患者之间更好的连接者。以前靠人海战术,未来靠数据、工具和平台。
第三,做全生命周期管理。医药品牌不能只盯着“已经生病的人”,还要关注生活方式、慢病预防、早期筛查、确诊治疗和康复管理。心血管、糖尿病、肥胖、肿瘤、神经系统疾病,都是长周期管理赛道。谁能在患者全生命周期中持续提供价值,谁就能建立真正的品牌忠诚。
第四,全球化一定是品牌出海。技术、资源、授权可以走出去,但真正成为全球品牌,必须建立企业品牌、学术品牌和全球信任。中国药企不能永远只做“背后的研发者”,而要走向前台,成为全球医生和患者认可的品牌。
为什么首锁医药:抗周期、生命相关、品牌洼地
过去做跨品类品牌研究,往往先看食品饮料、日化、消费品。但这一次,医药被第一个锁定,原因很明确:十五五规划中,医疗与大健康是重要部署;医药关乎生命,是抗周期行业;全球龙头强在终局能力和品牌体系,中国品牌强在前端效率、渠道和支付,但在长生命周期管理、品牌管理和用户管理上,仍处于起步阶段。
中国医药品牌,刚刚走到可以真正建设品牌的阶段。未来,谁能把创新兑现为信任,把产品优势转化为企业品牌,把中国能力变成全球品牌,谁就能在下一轮竞争中掌握主动权。
从卖药到管理生命,品牌是医药全球化的信任基础设施
医药行业的品牌建设,不是要不要做,而是什么时候做、怎么做。越早意识到品牌是信任基础设施,越早从“卖药”走向“管理生命”,越有可能在全球化竞争中脱颖而出。
中国医药行业已经走过了从仿制药到创新药的关键阶段,也正在经历从授权出海到品牌出海的转折。真正的挑战在于,全球龙头强在终局能力,中国品牌强在前端效率;全球药企已经从制药商变成健康生态定义者,中国药企还在补企业品牌、学术品牌、患者教育和全生命周期管理的课。
但机会同样巨大。医药是抗周期行业,是十五五规划中医疗与大健康的重要板块,也是关乎生命的行业。品牌,是商业增长的强大引擎。医药品牌,尤其如此。因为它关乎的,不只是生意,而是生命。
TAKEAWAY
1、医药能抗周期,但2026不是普涨年,而是分化加速年。
2、创新决定能否上牌桌,品牌决定能否留在牌桌。
3、中国创新药的爆发,是十年研发沉淀后的集中兑现,不是短期风口。
4、药是特殊商品,受政策、医保与公共健康目标约束,不可能完全市场化。
5、中国药企长期“产品强、企业弱”:消费者记品类,专业端认企业信任。
6、企业品牌与学术品牌长期错位:处方药靠专业信任,OTC才靠大众认知。
7、中药现代化的关键,是从经验传承走向科学定义,做到可量化、可验证、可传播。
8、AI正在重构医患关系,患者从被动接受转向共同决策,企业品牌随之前移到患者心智。
9、全球竞争终局不是卖授权,而是品牌出海;技术可以授权,信任必须自建。
10、医药品牌的本质是信任基础设施:从卖药走向管理生命,从制药商走向健康生态定义者。

欢迎进入媒介360生态场域——你可以是会员、读者、共创者或合作方。我们期待与你一同成为AI+增强人类,360°创新增长成长。
媒介360旗下汇聚深度内容IP与前沿行业社群,致力于打造商业营销人与创新者的开放式连接平台,构建多元、深度、前瞻的行业生态。
8大战略系统——前瞻钱瞻、媒介360、钱钱品牌局、MSAI营销科学∞艺术、创+TALK、嗲学、AI元宇宙、媒介创新场——输送多元智慧,思想穿透增长!
� 加入会员
为你提供全面、敏捷的智库内容与一站式增长解决方案,详情请点击:媒介360会员权益全景
� 商务合作
欢迎品牌、机构与我们的生态合作,共同探索商业未来!邮件联系:rossi.wong@m360.cn
� 用户共创
如果您发现值得深挖的商业现象、营销案例或增长趋势,欢迎投稿,您的观点可能成为下一期主题!
� 版权声明
本平台所有内容版权归媒介360所有,未经许可严禁用于AI模型训练或商业转载。
———
喜欢我们的内容?欢迎推荐给同道者,共创商业与创新的无限可能!
该专辑其他节目
- Vol.177 中国医药品牌的下一战:创新决定上桌,品牌决定留下
- Vol.176 价格战打不死、流量内卷压不垮:东方树叶、瑞幸、王老吉 如何“熬出增长”?
- Vol.175 一部“烂片”凭什么逆袭?从342元到数千万,《牛来》给品牌人的5堂必修课
- Vol.174 当联名成为“不能停的节奏”:瑞幸的破局与翻车,给2026品牌联名带来什么启示?
- Vol.173 品牌为何接连在内容上“翻车”?滴露用一条短剧毁掉十年品牌资产
- Vol.172 流量上瘾症正在拖垮你的品牌,为什么一套增长体系才是解药?
- Vol.171 “组织进攻”为什么决定了品牌生死?“扛打”的品牌才能增长
- Vol.170 品牌人,你的“脑子”还在自己身上吗?AI时代的品牌人职业素养重构
- Vol.162 别让品牌资产沦为一句空话!那些真正拥有品牌资产的玩家,做对了什么?
- Vol.161 当“情绪价值”成为硬通货,品牌如何成为年轻人的“物理外挂”?
- Vol.160 冰淇淋品牌大洗牌:哈根达斯输了,梦龙凭什么稳坐王座,野人又靠什么“偷袭”成功?
- Vol.159 癫狂或远见?深度拆解追觅“全员自媒体”背后的流量赌局与增长悖论
- Vol.158 从M360奖洞见2026品牌增长新范式:AI 落地、心智回归、全球化突围
- Vol.157 M360奖标杆案例拆解:麦当劳/亨氏/世界黄金协会 如何打开品牌增长全新大门?
- Vol.156 2026 品牌增长新周期 十大趋势引领品牌长效生意:AI 赋能、体验重构与全域破局
- Vol.155 市场难做 团队乏力 投入产出不成正比?2026 实战指南:营销人必练的5项破局能力
- Vol.154 2026品牌线下生意破局:门店不只是渠道 更是品牌最“硬”的自有媒体
- Vol.153 生意不好怎么办?90%的企业都在犯3个致命错误
- Vol.152 告别低效人海战术:以AI新生产力 撬动品牌价值表达与增长新局
- Vol.151 妇女节营销:从宠爱叙事到价值深耕 读懂女性真正的需求
- Vol.150 2026品牌增长不迷路:十大引擎破解内卷 守正创新双驱动
- Vol.149 线下体验革命:为什么越来越多品牌放弃硬广 转向沉浸式造场?
- Vol.148 马年春节营销全景指南:不止“万马奔腾” 品牌如何实现短期爆发与长期增长?
- Vol.147 从品类突围到生态共建:媒介360奖案例拆解 品牌增长的核心密码
- Vol.146 跳出价格内卷!媒介360奖案例深度解读:科技×内容×场景 品牌增长的创新破局之道
- Vol.145 品牌音乐:从记忆锚点到增长引擎 构建不可替代的声音资产
- Vol.144 从0到100亿 品牌系统化可持续增长指南 | 钱钱品牌局2025复盘+2026前瞻
- Vol.143 品牌增长十大引擎:重构品牌增长底层逻辑 穿越周期的系统性解决方案
- Vol.142 从“花钱耗流量”到“盈利造资产”:让品牌内容成为可盈利的复利资产
- Vol.141 为什么70+品牌都抢着和《疯狂动物城2》联名?我们把这套IP长效增长逻辑说透了
蜻蜓FM网络收音机,囊括了国内外数千家网络广播,并与全国各大地方电台合作,将传统电台整合到网络电台中,为用户呈现前沿丰富的广播节目和电台内容,涵盖了有声小说、相声小品、新闻、音乐、脱口秀、历史、情感、财经、儿童、评书、健康、教育、文化、科技、电台等三十余个大分类。蜻蜓FM是多年来用户喜爱的音频应用,手机必装的应用!